Hoje a empresa vende, recebe o valor cheio e só depois apura e recolhe os tributos. O split payment inverte essa ordem: no instante em que o pagamento é liquidado, a parcela do imposto é separada e segue direto para o Fisco, e o vendedor recebe o valor líquido. É uma das mudanças mais práticas da reforma tributária, porque mexe com o dia a dia do caixa.
O que é o split payment
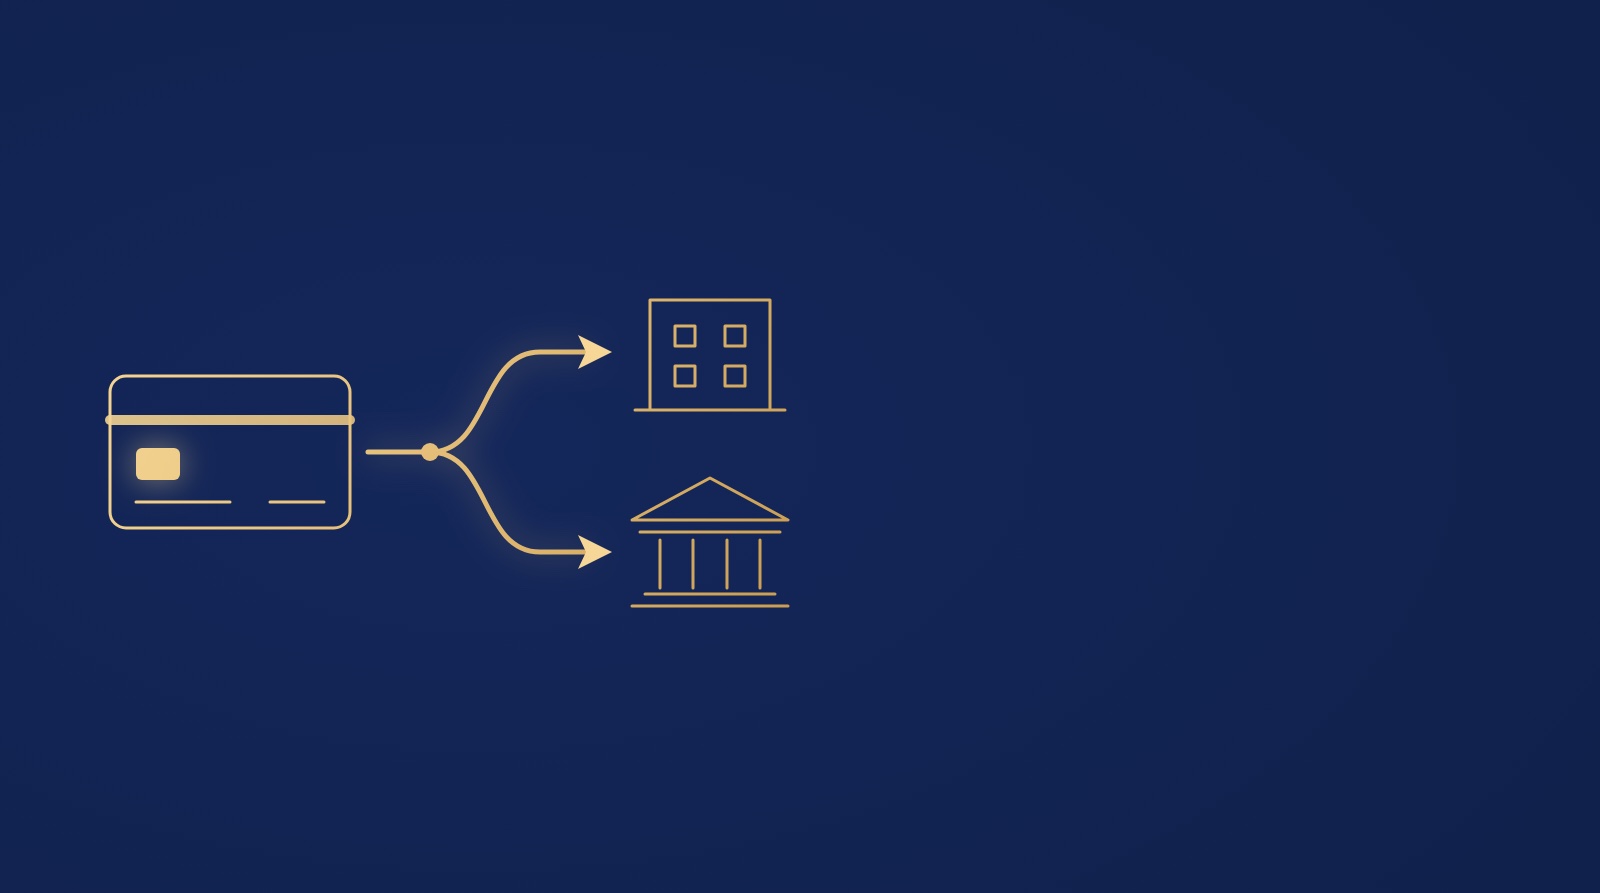
Split payment é o nome usado pela própria lei para o recolhimento na liquidação financeira: o banco ou a instituição de pagamento que processa a transação divide o valor pago em duas partes. Uma vai para o vendedor. A outra, correspondente ao IBS (Imposto sobre Bens e Serviços, de estados e municípios) e à CBS (Contribuição sobre Bens e Serviços, da União), vai para os cofres públicos.
O objetivo declarado é reduzir a sonegação e a inadimplência e dar segurança ao crédito tributário de quem compra. Em português, o mecanismo também aparece como “pagamento dividido” ou “pagamento fracionado”.
O que diz a lei
O split payment está nos arts. 31 a 35 da Lei Complementar 214/2025, que regulamentou a reforma tributária do consumo, com ajustes feitos pela Lei Complementar 227/2026. O detalhamento veio no Decreto 12.955/2026, que regulamenta a CBS. Os pontos centrais são:
- quem separa e recolhe o imposto são os prestadores de serviços de pagamento e as instituições que operam os sistemas de pagamento;
- essas instituições não se tornam devedoras do imposto das operações que liquidam; a responsabilidade pelo saldo continua sendo do contribuinte;
- em vendas parceladas, a separação é proporcional a cada parcela;
- a antecipação de recebíveis não muda a obrigação de separar o imposto;
- valores recolhidos a maior devem ser devolvidos em até três dias úteis.
O regulamento lista os meios de pagamento alcançados: boleto, Pix (QR Code dinâmico e estático, Pix automático, chave ou dados bancários), TED, transferências dentro do mesmo banco, cartões de crédito, débito e pré-pago e vouchers.
Padrão e simplificado: as duas modalidades
A lei prevê dois procedimentos. A diferença está em como se calcula a parte que será separada:
| Modalidade | Como calcula | Ponto de atenção |
|---|---|---|
| Padrão (art. 32) | O pagamento é vinculado à nota fiscal. Antes de liberar o dinheiro, a instituição consulta o sistema do Fisco e separa apenas o imposto ainda não quitado daquela operação. | Exige integração entre nota fiscal, cobrança e pagamento. |
| Simplificado (art. 33) | Aplica-se um percentual prefixado sobre o valor da operação, definido pelo Fisco, sem relação com o débito efetivo. | É opcional, e o ajuste vem depois, na apuração. Não gera crédito para o comprador contribuinte do regime regular. |
Há ainda uma alternativa para quando o meio de pagamento não permite a separação: o recolhimento pelo próprio adquirente (art. 36), em que o comprador recolhe o imposto da operação e garante o seu crédito.
Quando o split payment começa
Aqui é preciso separar o que já existe do que ainda é previsão. Em novembro de 2026, o split payment não está em operação e não é obrigatório para ninguém. O que há de concreto:
- a lei e o regulamento estão publicados, e o decreto determina implantação gradual, em pelo menos duas etapas, sem fixar datas;
- a primeira etapa é o procedimento padrão, facultativo e restrito a operações entre empresas (quando o comprador é contribuinte do regime regular);
- desde outubro de 2026 as instituições de pagamento fazem testes de integração com a plataforma do Fisco, em ambiente controlado e sem transações reais;
- a previsão divulgada pela Receita Federal é de disponibilidade ao longo de 2027, começando por transferências, Pix e boleto. Os cartões ficam para depois.
Impacto no caixa e no crédito tributário
O efeito mais sentido será no capital de giro. Hoje, o imposto embutido na venda fica no caixa da empresa até o vencimento da guia. Com o split, esse intervalo desaparece: o dinheiro do imposto nem chega a entrar. Negócios que trabalham com margem apertada ou que financiam o giro com esse prazo precisam refazer as contas.
Por outro lado, há um ganho para quem compra. Pela LC 214/2025, o crédito de IBS e CBS do adquirente depende de o imposto da operação anterior ter sido efetivamente quitado, e não apenas destacado na nota (art. 47). Quando o imposto é separado no pagamento, o comprador não fica exposto à inadimplência do fornecedor.
Crédito tributário não é dinheiro em caixa. A empresa que vende muito e compra pouco com crédito vai sentir o split payment primeiro.
Contratos, parcelamentos e devoluções
O split payment não é só assunto do contador. Ele toca cláusulas que estão em praticamente todo contrato empresarial:
- Preço e forma de pagamento: contratos de longa duração assinados antes da reforma podem precisar de ajuste para deixar claro o que é preço e o que é tributo, e quem suporta eventuais diferenças.
- Vendas parceladas: a separação do imposto ocorre a cada parcela paga, o que altera a projeção de recebimentos.
- Antecipação de recebíveis: os recebíveis passam a chegar líquidos do imposto, reduzindo a base que pode ser antecipada ou dada em garantia.
- Devoluções, cancelamentos e glosas: quando a operação é desfeita depois de o imposto já ter sido separado, há um procedimento próprio de devolução do valor. O contrato deve prever prazos e responsabilidades.
- Escolha do fornecedor: como o crédito depende do pagamento do imposto, a regularidade fiscal do parceiro passa a ter efeito direto no seu resultado.
Se a sua empresa tem contratos de fornecimento, prestação de serviços ou locação com prazo que avança por 2027 e 2028, vale ler também o panorama geral em Reforma tributária: o que muda a partir de 2027.
Como se preparar desde já
Mesmo com a adoção facultativa no início, a preparação leva tempo. Quatro frentes resolvem a maior parte do risco:
- Projete o caixa sem o imposto: simule o fluxo de 2027 recebendo as vendas já líquidas de IBS e CBS.
- Converse com o banco e com o sistema de gestão: a modalidade padrão exige que nota fiscal e cobrança conversem entre si.
- Revise os contratos em vigor: preço, reajuste, parcelamento, devolução e garantia sobre recebíveis.
- Avalie fornecedores: inclua a regularidade fiscal nos critérios de contratação.
Para empresas e produtores de Goiás que vendem a prazo ou dependem de antecipação, a mudança pede atenção redobrada. Quem já enfrenta aperto de liquidez deve olhar o tema junto com as alternativas de reorganização de dívidas, como tratamos em Recuperação judicial no agro em 2026.
Conheça a atuação do escritório em Agronegócio e Tributário.
Base legal
- Lei Complementar 214/2025, arts. 27, 31 a 36, 47 e 48;
- Lei Complementar 227/2026;
- Decreto 12.955/2026, arts. 28 a 36.
Perguntas frequentes
O split payment já está valendo?
Não. Em novembro de 2026 o sistema está em fase de testes técnicos com as instituições de pagamento, sem transações reais. A previsão divulgada pela Receita Federal é de uso opcional, apenas entre empresas, ao longo de 2027.
Minha empresa será obrigada a usar o split payment em 2027?
Pelo que foi divulgado até aqui, não. A primeira etapa é facultativa e restrita a operações entre empresas. Ainda não existe norma fixando a data em que o uso passará a ser obrigatório.
Vou receber menos nas minhas vendas?
O valor da venda não muda, mas a parte correspondente ao IBS e à CBS deixa de entrar no seu caixa: ela é enviada diretamente ao Fisco no momento da liquidação. Quem usava esse dinheiro como capital de giro até a data do recolhimento precisa se planejar.
Vale para Pix, boleto e cartão?
O regulamento lista boleto, Pix, TED, transferências internas, cartões e vouchers. A previsão é começar por transferências, Pix e boleto; os cartões ficam para uma etapa posterior, ainda sem data.
Se for recolhido imposto a mais, em quanto tempo recebo de volta?
A LC 214/2025 prevê a devolução do excedente ao fornecedor em até três dias úteis, tanto no procedimento padrão quanto no simplificado.
Meu crédito de IBS e CBS depende de o fornecedor ter pago o imposto?
Em regra, sim. O crédito do comprador passa a depender da extinção do débito, e não só do destaque na nota fiscal. O split payment ajuda justamente nisso: quando o imposto é separado no pagamento, o crédito do comprador fica protegido de eventual inadimplência do fornecedor.
Atuação em Direito Imobiliário e Cível em Goiás, com foco em contratos, cobranças e negociações empresariais. Atendimento pessoal, técnico e estratégico.
Falar sobre o meu casoEste conteúdo tem caráter informativo e não substitui a análise individualizada de cada caso. O cronograma do split payment depende de atos da Receita Federal e do Comitê Gestor do IBS ainda não publicados; as datas citadas refletem as previsões divulgadas até novembro de 2026 e podem mudar.